Você construiu uma empresa que vende. Tem cliente fiel, time que entrega e nome na praça. O faturamento cresceu nos últimos anos, e isso não aconteceu por sorte. Aconteceu na raça, mês a mês.
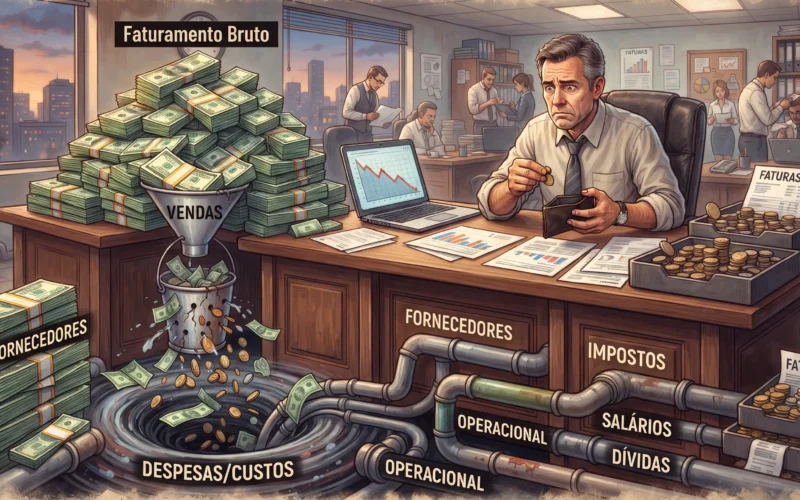
Mesmo assim, existe uma cena que se repete. O mês fecha com venda boa e a conta do banco no vermelho. Você antecipa recebível, segura fornecedor, adia a retirada dos sócios. E fica a pergunta que ninguém responde direito: se vendemos tanto, cadê o dinheiro?
Eu conheço essa pergunta de perto. A resposta quase nunca está no comercial. Está no fluxo de caixa, ou melhor, na falta de leitura dele.
Faturamento mostra o tamanho da operação. Caixa mostra se ela respira. Aqui eu abro o capô desse problema do jeito que faço dentro das empresas que opero.
O que o fluxo de caixa mostra e o faturamento esconde
Faturamento é o que você vendeu. Fluxo de caixa é o que entrou e saiu de verdade, e quando. Parece detalhe de contador, mas é a diferença entre crescer e quebrar crescendo. O e-book de gestão financeira do Sebrae reconhece que a falta de caixa chega a prejudicar as operações das pequenas empresas. E não é teoria de sala de aula.
Um estudo sobre mortalidade de pequenos negócios retoma a pesquisa do Sebrae que colocou a falta de capital de giro, sinal de descontrole do caixa, entre as primeiras causas de fechamento. O dono tradicional costuma olhar o número errado com muita disciplina. Acompanha venda diária, meta do mês, ranking de vendedor.
Raramente sabe quanto dinheiro terá daqui a três semanas. Já escrevi sobre a diferença entre lucrar mais ou só faturar. O caixa é a terceira ponta dessa conversa, porque empresa lucrativa também fica sem dinheiro.
Onde o dinheiro fica preso dentro da operação
Quando eu entro numa operação, raramente encontro dinheiro sumindo. Encontro dinheiro parado. Ele está no estoque que gira devagar, no boleto de 60 dias do cliente grande, na comissão paga antes do recebimento. Cada ponto parece razoável isolado.
Juntos, formam um buraco que cresce junto com a venda. Por isso muita empresa sente o caixa apertar justamente quando vende mais. Mais venda a prazo significa mais dinheiro seu financiando o cliente. Mais estoque significa mais dinheiro dormindo na prateleira.
O guia do Sebrae sobre capital de giro define essa necessidade como estoque somado a contas a receber, menos contas a pagar. Dito de outro jeito: é quanto da sua operação roda com dinheiro próprio. O primeiro ponto que eu olho é quanto tempo esse dinheiro passa preso, dia a dia, dentro da operação.
Ciclo financeiro é o tempo entre pagar o fornecedor e receber do cliente. A conta é direta: prazo de estoque mais prazo de recebimento, menos prazo de pagamento. O Sebrae Paraná detalha o ciclo financeiro com exemplos práticos. Imagine mercadoria parada 40 dias, cliente pagando em 50 e fornecedor cobrando em 30.
Você opera 60 dias com dinheiro seu. Cada dia a mais nesse ciclo é capital imobilizado. E aqui vem o ponto que dói.
Muita empresa negocia preço com fornecedor e esquece de negociar prazo. Ganha dois pontos de desconto e perde semanas de caixa. Sem esse número na mesa, qualquer decisão de compra vira achismo.
O mesmo vale para produto. A margem de contribuição por produto diz quem sustenta a empresa. O ciclo diz quem consome o seu caixa enquanto isso.
Eu já vi o dinheiro acabar com a venda acontecendo
Aos 22 anos eu tinha uma agência que faturava R$ 15 mil por mês. Para a época, era muito dinheiro. Eu olhava aquele número e achava que tinha uma empresa. Não tinha.
Tinha faturamento sem ofício de gestão por trás. Em três meses, decisões erradas derrubaram tudo. Perdi clientes, a sociedade acabou e eu voltei para o salário mínimo. Depois fui vender perfume porta a porta na rua.
Foi ali que a lição mais básica do negócio entrou no corpo. Na rua, a conta é crua: o que entra hoje paga o dia de hoje. Dinheiro vendido não é dinheiro na mão. Hoje eu opero mais de R$ 5 milhões por mês, e a regra continua a mesma.
Antes de olhar o tamanho da venda, olho quando ela vira caixa. Não tem hack. Tem músculo. E músculo se constrói no ofício.
O preço de empurrar o caixa com crédito
Quando o caixa aperta, o caminho mais comum é o crédito. Antecipação, cheque especial empresarial, empréstimo de giro. Funciona no curto prazo e cobra caro no longo. O momento atual deixa isso claro.
Segundo a Serasa Experian sobre inadimplência das empresas, o país chegou a 9,3 milhões de CNPJs negativados em agosto de 2026, com micro e pequenas somando 8,8 milhões. Em abril, o indicador de inadimplência da Serasa já marcava recorde de 9 milhões. A economista-chefe da Serasa ligou parte dessa dívida à sustentação do capital de giro. E o Correio Braziliense registrou o recorde mesmo após o início dos cortes de juros.
Dívida virou muleta de operação. Enquanto isso, a IA acelera concorrentes que já leem caixa em tempo real. A janela é de 12 a 24 meses. Sem previsibilidade de receita estruturada, você decide no escuro.
Como um operador lê o fluxo de caixa antes de decidir
Decisão de operador começa pelo calendário do dinheiro, não pela planilha de vendas. Eu projeto o fluxo de caixa em semanas, com entradas pela data real de recebimento. Depois cruzo com o ciclo financeiro e com o prazo concedido por cliente. Só então discuto meta comercial.
Esse método muda a conversa dentro da empresa. O comercial passa a vender pensando em prazo. Compras passa a negociar dias, não só preço. O financeiro deixa de ser o setor que só paga conta.
E a IA entra como ferramenta, não como promessa. Ela consolida dados de ERP, banco e CRM e aponta desvios antes do mês fechar. Mas ferramenta sem rotina não segura nada.
Por isso eu sempre pergunto se a empresa tem indicadores ou só relatórios bonitos. Caixa lido toda semana é sistema. Lido no susto é incêndio.
O que os donos me perguntam sobre caixa na bancada
Essas são as dúvidas que aparecem em quase todo diagnóstico, de comércio a indústria. Respondo do jeito que respondo dentro da operação.
Qual a diferença entre fluxo de caixa e lucro?
Lucro é resultado contábil do período. Fluxo de caixa é dinheiro real, com data. Você pode vender com margem boa em março e só receber em junho. No papel, março deu lucro. Na conta do banco, março foi aperto.
Os dois números são verdadeiros e contam histórias diferentes. O erro é usar um para responder a pergunta do outro. Lucro diz se o modelo de negócio se paga. Caixa diz se a empresa atravessa as próximas semanas.
Quem decide investimento olhando só o lucro costuma descobrir o problema tarde. Por isso o planejamento financeiro empresarial precisa enxergar as duas camadas. Uma mostra o destino.
A outra mostra se tem combustível para chegar lá. Empresa madura lê as duas toda semana, sem pular nenhuma. Nenhuma delas, sozinha, basta para decidir com segurança.
Quanto de capital de giro minha empresa precisa ter?
Não existe número padrão. Depende do seu ciclo financeiro e do seu custo de operação. A nota técnica do Sebrae sobre ciclo financeiro mostra como prazo de estoque, recebimento e pagamento definem quanto dinheiro fica preso. Quanto mais longo o ciclo, maior a necessidade.
Eu começo sempre pela pergunta inversa: quantos dias sua operação roda com dinheiro próprio? Multiplique isso pelo custo diário da empresa e você tem uma primeira ordem de grandeza. Depois vem o trabalho de verdade, que é encurtar esse ciclo. Negociar prazo com fornecedor, girar estoque mais rápido, revisar a política de prazo do comercial.
Capital de giro não se resolve só captando dinheiro. Se resolve redesenhando a arquitetura da operação para precisar de menos dinheiro parado. Isso é ofício de operação, não de tesouraria. Cada dia cortado vira caixa livre.
Antecipar recebíveis resolve a falta de caixa?
Resolve a semana. Não resolve a estrutura. Antecipação é ferramenta legítima quando cobre um descasamento pontual, como uma compra grande de estoque sazonal. O problema começa quando vira rotina.
Aí você paga juros para receber um dinheiro que já era seu, todo mês. A margem vai sendo consumida sem aparecer no relatório de vendas. Os dados mostram onde isso termina.
A Serasa apontou R$ 232,9 bilhões em dívidas negativadas de empresas em junho de 2026. E a Gazeta do Povo noticiou que renegociações não impediram o avanço da inadimplência. Renegociar sem mudar a operação só adia a conversa.
Antes de antecipar, eu olho por que o recebível está tão longe. Quase sempre a resposta está no prazo concedido sem critério. Prazo sem regra vira juros pagos todo mês, em silêncio, dentro da sua margem.
Empresa antiga e estabelecida também quebra por falta de caixa?
Quebra, e muitas vezes no melhor momento de vendas. Tempo de mercado dá reputação, não dá imunidade. A Agência Sebrae divulgou a pesquisa de sobrevivência mostrando que até empresas de pequeno porte, as mais estruturadas do recorte, têm 17% fechando em cinco anos. Depois disso, o risco muda de forma, mas não some.
Empresa com 15 anos costuma ter mais cliente a prazo, mais estoque e mais custo fixo. Ou seja, mais dinheiro preso. E a Serasa mostrou dívidas negativadas de R$ 229,9 bilhões em maio de 2026, sinal de que o aperto atinge todo tipo de negócio. Experiência ajuda a vender.
Não substitui leitura de caixa. Quem construiu por décadas precisa proteger essa obra com dado, não com memória. Tempo de casa não é escudo contra um ciclo financeiro longo demais.
Fluxo de caixa se constrói com ofício
Você não precisa virar financeiro. Precisa de uma operação que mostre, toda semana, quando o dinheiro entra e quando sai. Fluxo de caixa não é planilha que o contador manda no fim do mês. É o painel de instrumentos de quem dirige a empresa. Com ele, o comercial vende melhor, compras negocia melhor e você decide sem o estômago apertado.
Sem ele, cada mês bom de vendas pode esconder um mês ruim de caixa logo adiante. Eu já vivi o lado de lá dessa conta, e não desejo esse aprendizado para quem construiu tanto. Se você quer saber onde o dinheiro está preso na sua operação, o próximo passo é o Diagnóstico do Ofício. Em 90 minutos, a gente abre o capô e mostra o ciclo real do seu caixa, sem custo.
Crescimento como ofício.