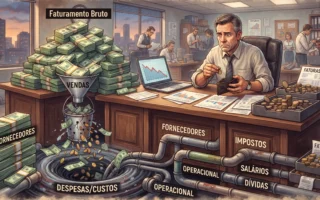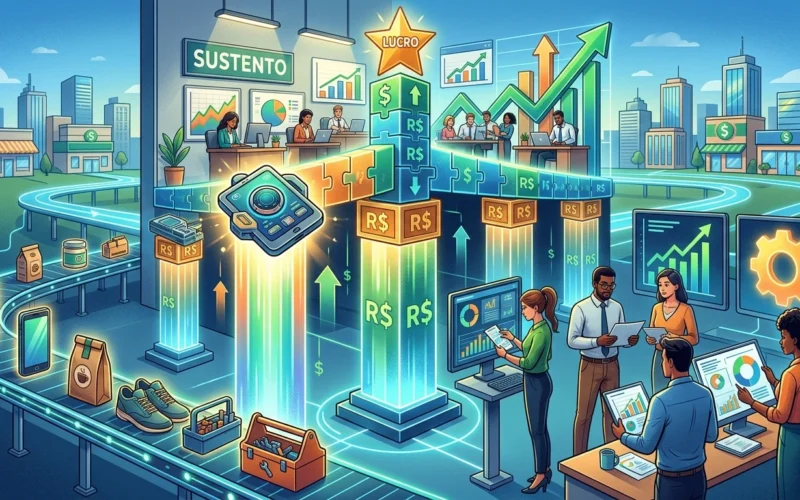
Sua empresa fatura bem e o caixa continua apertado. Isso quase sempre tem uma explicação que não aparece no faturamento: nem todo produto que vende muito sustenta a operação. A margem de contribuição é o número que separa o que paga as contas do que só movimenta dinheiro.
Eu já vi dono comemorar o produto campeão de vendas sem saber quanto sobrava dele depois dos custos que variam a cada venda. Faturamento mede movimento. Margem de contribuição mede o que fica pra pagar o resto da empresa.
Neste artigo eu mostro o que ela é, como calcular com a conta mais simples possível e onde ela muda decisões de preço, desconto e foco comercial.
O que é margem de contribuição e o que ela mede
Margem de contribuição é o que sobra de cada venda depois de tirar os custos e as despesas que variam com ela. Entram aí o custo do produto ou do insumo, o imposto sobre a venda, a comissão do vendedor, o frete e a taxa de cartão. Ficam de fora os custos fixos, como aluguel, folha administrativa e sistemas.
O que sobra é a contribuição daquele produto para pagar os custos fixos e, depois, gerar lucro. Por isso o nome. Cada venda contribui com um pedaço, e a soma dos pedaços precisa cobrir a estrutura da empresa.
Não é a mesma coisa que lucro. Lucro vem depois de pagar tudo, inclusive o fixo. A margem de contribuição vem antes, e por isso serve pra decidir: ela mostra quanto cada produto ajuda antes de a estrutura entrar na conta.
Dá pra olhar em reais por unidade ou em percentual sobre o preço de venda. Em reais, você vê quanto cada unidade deixa. Em percentual, compara produtos de preços diferentes na mesma régua.
Como calcular a margem de contribuição, com um exemplo simples
Pegue o preço de venda e subtraia tudo que varia com a venda. O resultado é a margem de contribuição por unidade. Dividindo esse valor pelo preço, você tem o percentual.
Margem de contribuição = preço de venda − (custos variáveis + despesas variáveis)
Margem de contribuição (%) = margem de contribuição ÷ preço de venda × 100
Um exemplo só para a conta, com números inventados para ilustrar. Um produto vende por R$ 100. O custo dele é R$ 45, o imposto sobre a venda é R$ 10, a comissão é R$ 5 e o frete é R$ 5. Sobram R$ 35 por unidade, ou 35% do preço.
Agora o outro lado. Um segundo produto vende por R$ 400, mas o custo, o imposto, a comissão e o frete somam R$ 380. Sobram R$ 20, ou 5%. O segundo produto fatura quatro vezes mais por unidade e contribui bem menos.
Esse é o ponto cego mais comum. Quem olha só o faturamento empurra o produto de R$ 400 e acha que está fazendo o melhor negócio. Quem olha a contribuição enxerga que o de R$ 100 paga mais a conta da empresa.
Onde a margem de contribuição muda decisão
O primeiro uso é o preço mínimo. Sabendo quanto cada unidade deixa, você sabe até onde pode negociar. Abaixo do custo variável, cada venda consome caixa, e vender mais só aumenta o tamanho do buraco.
O segundo é o desconto. Um desconto parece pequeno e custa muito. No produto de R$ 100 com contribuição de R$ 35, um desconto de 10% derruba a contribuição para R$ 25, mantendo os custos iguais para simplificar. Para manter o mesmo total que antes, a empresa precisa vender cerca de 40% mais.
O terceiro é o foco comercial. Com a contribuição de cada linha na mão, o time sabe o que defender e o que oferecer com mais cuidado. A comissão entra aqui: pagar sobre faturamento premia o produto de R$ 400. Pagar sobre contribuição premia o que sustenta a empresa.
O quarto é o corte. Produto com contribuição negativa ou muito baixa merece uma pergunta honesta: ele leva o cliente a comprar outros produtos ou só ocupa estoque, tempo e caixa?
Erros que tiram o valor da conta
O primeiro erro é esquecer variáveis. Imposto, comissão, frete e taxa de cartão ficam fora do cálculo, e a contribuição parece maior do que é. A conta bonita no papel vira surpresa no caixa.
O segundo é misturar fixo com variável. Colocar aluguel dentro da conta do produto faz a margem mudar conforme o volume vendido no mês, e ninguém mais consegue comparar. O fixo entra depois, no ponto de equilíbrio.
O terceiro é calcular uma vez e esquecer. Custo de insumo muda, imposto muda, frete muda. A margem de contribuição precisa de revisão periódica, junto com a tabela de preços.
O quarto é tratar o número como sentença. Um produto de contribuição baixa pode puxar a venda de um de contribuição alta. A conta mostra o fato, e o operador decide o que fazer com ele.
Da margem de contribuição ao ponto de equilíbrio
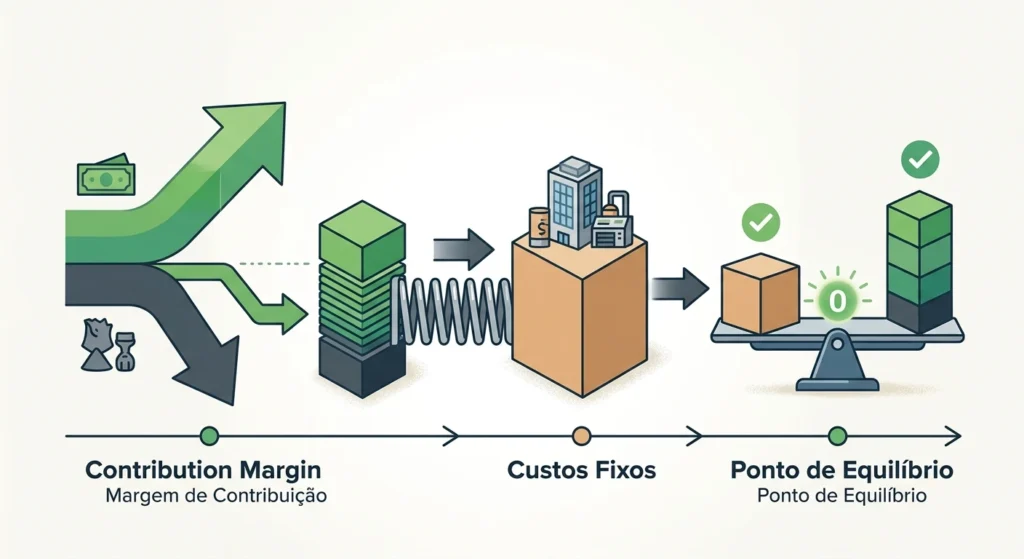
Com a contribuição por unidade, o ponto de equilíbrio sai quase direto: some os custos fixos do mês e divida pela contribuição. O resultado é a quantidade que a empresa precisa vender para não perder dinheiro.
Com vários produtos, usa-se a contribuição média do mix de vendas. Aí a composição do que você vende pesa tanto quanto o volume.
Esse é o elo entre venda e caixa. Meta comercial sem ponto de equilíbrio é palpite. Com ele, a meta ganha uma razão: cobrir a estrutura primeiro, gerar lucro depois.
Perguntas frequentes sobre margem de contribuição
Estas são as dúvidas que donos de empresa me trazem toda semana quando o assunto é margem de contribuição e preço.
Qual a diferença entre margem de contribuição e margem de lucro?
A margem de contribuição desconta só os custos que variam com a venda. A margem de lucro desconta tudo, inclusive os custos fixos. A primeira serve para decidir preço e foco, a segunda mostra o resultado final.
A margem de contribuição pode ser negativa?
Pode. Acontece quando o preço de venda não cobre nem os custos que variam com a venda. Cada unidade vendida aumenta o prejuízo, então vale rever preço ou custo antes de vender mais.
Qual é a margem de contribuição ideal?
Não existe número único. Depende do setor, do peso dos custos fixos e da meta de lucro. A régua útil é a sua: a contribuição precisa cobrir os custos fixos do mês e ainda deixar o lucro que você espera.
Dá para usar a margem de contribuição em serviço?
Dá. O que muda são as variáveis: horas de quem executa, deslocamento, comissão e impostos. A lógica é a mesma: o que sobra de cada contrato para pagar a estrutura.
Com que frequência revisar a conta?
Sempre que custo de insumo, imposto, comissão ou frete mudar de forma relevante, e pelo menos a cada trimestre, junto com a tabela de preços.
O próximo passo dentro da sua operação
A margem de contribuição é uma conta simples que muda decisões grandes. Sua empresa já provou que sabe vender. A pergunta é se você sabe quais vendas sustentam a operação e quais só aumentam o movimento.
Não tem hack. Tem músculo. E músculo se constrói no ofício: calcular, revisar e decidir com o número na mesa, mês a mês.
Se você quer olhar isso dentro da sua operação, o Diagnóstico do Ofício existe pra isso: noventa minutos, sem custo, sem promessa vazia.